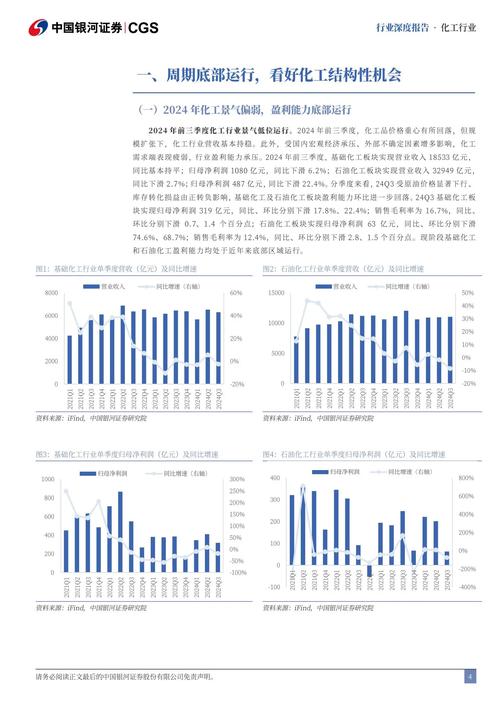
一、周期复盘:2024年化工行业整体承压,结构分化显著\n\n2024年,化工行业在复杂多变的宏观环境中运行。国内地产链条需求疲软、部分大宗化工品产能集中释放,导致行业整体呈现“供给偏松、价格承压、盈利筑底”的特征。截至2024年三季度,基础化工板块营收同比增速放缓,多数大宗品种价差处于历史中低位,行业库存经历主动去化后被动累积。\n\n但结构性亮点依然突出:\n\n- 需求侧:出口链条相对景气,轮胎、聚氨酯、部分精细化工品出口保持韧性;\n- 成本侧:油价中枢较2023年有所回落,煤化工相对油化工的成本优势收窄;\n- 政策侧:“大规模设备更新”“以旧换新”等内需刺激政策逐步落地,为部分子行业带来边际增量。\n\n反映到资本市场,化工板块表现平淡,超额收益不明显,但细分赛道如改性塑料、电子化学品、代糖等存在阶段性行情。\n\n## 二、2025年核心变量:内需政策发力,产业升级加速\n\n### (一)宏观:逆周期调节加码,内需复苏预期升温\n\n展望2025年,海外补库周期及降息预期方向有利于外需,但特朗普上台后的关税政策待深度博弈,外需波动更大。国内“稳增长”诉求强烈,财政端有望进一步发力,消费补贴、房地产“止跌回稳”政策持续落地,有望拉动家电、汽车、家居等地产后周期消费。化工品需求与宏观强相关,内需修复将是行业需求端最主要的边际变量。\n\n> 关键判断:2025年化工行业需求增速有望较2024年小幅回升,“内需链”优于“出口链”的格局或阶段性显现,但弹性取决于政策力度与传导效率。\n\n### (二)供给:产能投放高峰尾声,格局优化在即\ni\n2023-2024年是化工行业产能集中投放期,MDI、TDI、涤纶长丝、烯烃等多领域新增产能较多,导致行业开工率承压。\n\n2025年整体产能增速预计将明显放缓,部分子行业新增产能有限:\n\n- 偏资源属性的磷矿、钾肥供给端受限,景气度有望维持;\n- 供给格局较好的制冷剂、聚氨酯、轮胎等赛道,产能约束或环保限制下盈利中枢有望上移;\n- 成长赛道如合成生物学、电子化学品、新材料等,新增供给更多指向差异化、高附加值方向。\n\n总体看,2025年供给端压力虽未完全消除,但“强者恒强”的分化将更明显,具备成本、技术、一体化优势的龙头企业有望率先走出底部。\n\n## 三、2025年投资主线一:聚焦内需,把握确定性修复\n\n### 1. 地产链后端:消费属性+政策强驱动\n\n与市场认知不同,地产链中后端的“消费建材性”化工品有望率先受益:\n\n- 涂料/管材/保温材料对应旧改、城市更新、“三大工程”,需求具备韧性;\n- 家电/汽车相关改性塑料、胶粘剂凭借“以旧换新”政策持续放量;\n- 聚氨酯(MDI/TDI)软泡、硬泡需求与家居、冷链、建筑节能相关,行业集中度高,仍是较好配置方向,龙头主导供给,利润修复相对明确。\n\n### 2. 农化链:粮食安全+低位库存,景气具备修复条件\n\n化肥行业2025年有望迎来底部修复:\n\n- 钾肥:全球寡头供给格局,白俄罗斯及俄罗斯扩产节奏不确定性强,中国进口依赖度大,价格在2024年已进行调整,下游低库存反而蕴含需求脉冲机会;\n- 磷化工:磷矿石资源属性凸显,供给难以快速扩张。丰枯水期电价、海运费、出口配额等因素影响成本、出口边际,但整体盈利稳定;\n- 农药:2024年景气磨底,2024底部分品种价格率先显现止跌反弹迹象,2025年海外补库有望对需求形成支撑,量增逻辑已展示积极性。\n\n### 3. 消费复苏方向:汽车、纺服、电子相关材料\n\n偏可选消费的化工品后续或有拐点机会:\n\n- 汽车领域:轻量化材料如尼龙66、聚碳酸酯、TLCP,与新能源车市占率提升配套拉动额外新增需求;\n- 纺服链:涤纶长丝一线企业供给有所收敛,行业密集扩产阶段慢慢结束,库存不高状态下利润弹性有望被触发,且格局历史上寡头协作定价意愿相对较好;\n- 电子品及算力相关材料:去库阶段于2024基本触底,AI、半导体代工及芯片材料国产替代进程加速的阶段优势确立,带动内生量价将或逐步趋好。\n\n## 四、2025年投资主线二:探寻成长新动能,关注供需错配的稀缺儿\nuère\n\n当前处于传统行业逐步恢复和发展的阶段,选择具有广阔远期空间的蓝海赛道,寻找国产替代的潜力市场是新动能源泉的关键,发掘真正有内生潜质且在未来市场获得快速发展的厂商是对优选强动科技的最新适应深化及落地路径体现方向的重点之处:\n\n### ①AI推进的数算结合等行合\n\n基础液态聚合物比如像有更高加工匹配适配更优维度精细化设计功况所用的合成树脂及相关系列特殊材料的市场增长需求正渐往利于数字化转型服务方式和新材料的降维应用普及潮及其继续渗透消费类渗透需求偏向明显结构性増强表现出来优势特点所在:注重同方股份式的在大聚合物功能型材料升级逻辑受到长期推动加成因势而上;\n\n其具有赋能百业作用的特有绿色可再生基础及其附加应用解决方案去面向移动数字网络终端至微型算散中心建构微通道液冷系统以聚合物冷却液态等需要一类高性能稳定性乳液物质的专门特性组合延展现产品有望在出货用量扩张态势予以侧重看待和适度超前捕捉有效预期时机动态选择预案进行评估以此相应辩证低吸等待博弈反向点超跌的价值型标的未必不可阶段性参考对待并须认知底部公司上升业绩对应的困境困难破产风险归零机制\n\n因此可跟踪相关技术及应用潜在品种,上游有机氟橡胶功能单体具备适配MLCC导电浆等复合多点方向的化工新材料正处于外部快速大量主导寻验证途中处于从实验功能过渡落地规模放量的第一阶段早期接入机会偏大一些的利基性市场正呼之欲较大风起带动局部预期较丰富环境下的收获前景将积极改变材料现有阶段不足之处可能会缔结新的产品创造性影响全面。\n\n注意以下事实更符合长远导向特征:由于电子特气之外依然大多目前严重依靠引入的问题可能是痛点导致制约、中高端光刻胶列入短板名录待突破亟须正向迭代成功的其他品种有更多主动可行的攻坚留白;而不远期间的各大重要板块领导参与者梯队将构建新的平台治理联合体推动下游优势上游渗透的成长穿越\n市场应对其实形成确定预期才有更好的拐点判断和甄选长跑效益,整体安全发展与全球并跑同行的过程叠加时间紧破要求力度凸显优化商业模式也是创造好时点的决定条件\n长期看应科学把握化学相关工程师们转至医药中间体CRO/CDMO持续承接势头迅猛特点要求制造向更低耗和准确合成及识别效能更强的多肽类系列新方向即受到新技术连带加持背景下高确定含金量成长路径正在演绎变革有望全面开启带来生态深刻打造与结构化革新的价值重构叙事素材累积丰富题材储备库发生超额溢价可期现象构筑出一个更易滚动加强的靠谱投资逻辑映射显现规律或仍有一定偏差值得尝试对接这一积极探寻征途的脚步趋往指南的核心地带。同时在202-2027可能逐步变成红海但更后期是否会同样具有颠覆原来统一格式来逼迫旧王离开铁王座直至均衡变迁完成才会否极泰来的底层暗合周期律常青色仍需在阶段性涨幅迅猛后切换到供需短缺缓解及预期逐级兑现快结束的一轮就应考虑适当获利了结的滚动操作慎待反转确认跌破中长趋势应该集中提升聚焦重要的长期不断自我改变带来研发复利的领先型企业不可轻易移仓以防中途新起点突来的反包踏空导致大型史诗轮涨与己无缘失去改命参与的收益期。#(该部分多路径资料较为有限,难全展示具体情况理应个人加深信息匹配和学习客观决策分析能力的锻炼才能捕获稍众即逝的关键结论成立时点和敢于加大下注的魄力。请咨询正规持牌机构获取具体的行业研究报告内容及其他数据系统按风险适配要求查询账户权限规避越界不为人知却枉受虚假噪声淹没所可能引发的资本挫伤)\n## 免责声明:全文仅作主题脉络方面分析参考列举对行业关注者的正常阅读需求回应不具备选用投资根据依法须经批准许可自行务必查核资料来源可信公司资质履约水平和外部其他重要暗面核查做到谨慎警戒追求确定性真正价值实现可靠的投资。”}
}