OPEC+会议决定维持现有减产政策,但市场对此反应平淡。事实上,真正可能对全球油价构成长期冲击的,并非OPEC的产量政策,而是中国正在悄然推进的一项宏大计划——能源转型与化工产业升级。这一计划不仅将重塑全球能源需求格局,更将为化工行业带来结构性投资机遇。
一、OPEC不限产为何不再可怕?
过去,OPEC的产量决策往往能左右油价涨跌。随着美国页岩油产量弹性增强、全球能源转型加速,OPEC对油价的边际影响力正在减弱。即便OPEC放弃减产,短期供应增加可能压制油价,但长期来看,需求端的变化才是决定性因素。而中国作为全球最大的原油进口国,其战略调整正成为影响油价的核心变量。
二、中国计划:新能源替代与化工原料轻质化
中国提出的“双碳”目标(2030年碳达峰、2060年碳中和)正在催生一场深刻的能源革命。其中,两大举措对油价构成直接冲击:
- 新能源汽车渗透率飙升:中国目标到2025年新能源汽车新车销售量达到汽车新车销售总量的20%左右,2035年纯电动汽车成为新销售车辆的主流。截至2023年,中国新能源汽车渗透率已超过30%,远超预期。这意味着汽油需求将在未来几年见顶回落,直接削减原油消费。
- 煤化工与轻烃化工崛起:中国正大力发展煤制烯烃、煤制乙二醇等现代煤化工产业,以及乙烷裂解、丙烷脱氢(PDH)等轻烃路线,以替代传统的石脑油裂解。这些路线以煤炭、乙烷、丙烷为原料,降低了对原油的依赖。随着技术成熟和成本下降,中国化工行业的原料结构正在从“油头”向“煤头”“气头”转变,进一步削弱原油需求。
三、对油价的真正暴击逻辑
中国上述计划将从两方面打击油价:
- 需求替代:新能源汽车替代燃油车,减少交通燃料需求;煤化工/轻烃化工替代石油化工,减少工业原料需求。二者叠加,可能导致全球原油需求在2030年前达峰。
- 定价权转移:当中国对原油的边际需求减弱时,OPEC通过减产挺价的难度将大幅增加。原油市场可能从卖方市场转向买方市场,油价中枢下移。
四、化工行业投资机遇
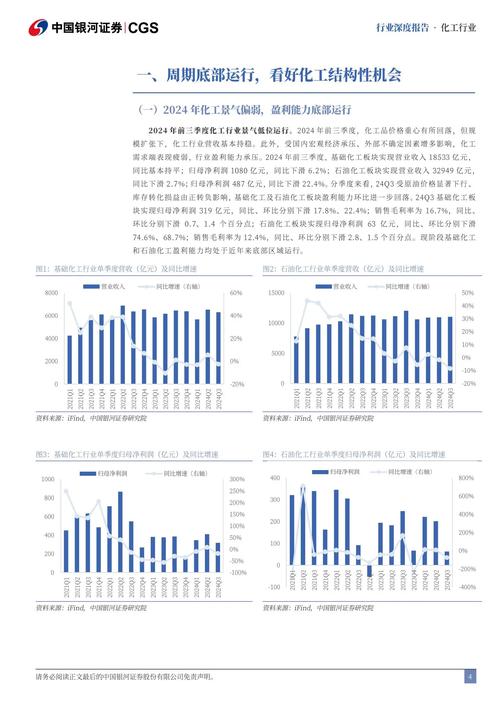
尽管油价可能承压,但化工行业并非没有机会,反而是结构性投资的黄金期。以下方向值得重点关注:
- 轻烃化工与煤化工龙头:具备低成本乙烷、丙烷或煤炭资源的企业,如卫星化学、宝丰能源等,将在原料替代浪潮中受益。其产品竞争力强,盈利稳定性高。
- 新能源材料产业链:新能源汽车和储能爆发,拉动锂电材料、光伏材料需求。关注电解液、隔膜、正极材料、EVA胶膜、纯碱等细分领域龙头。
- 高端新材料与进口替代:中国化工行业正从大宗品向高端新材料升级,如半导体材料、可降解塑料、芳纶、聚酰亚胺等。这些领域技术壁垒高、利润丰厚,具备长期成长性。
- CCUS与绿色化工:碳捕集、利用与封存(CCUS)以及生物基化工是碳中和的重要路径,相关技术领先企业将获得政策支持和市场先机。
五、结论
OPEC不限产并不可怕,因为传统原油需求正在被中国主导的能源转型和化工原料轻质化趋势所侵蚀。对于投资者而言,与其纠结于油价的短期波动,不如把握中国计划带来的化工行业结构性变革。在“油衰化兴”的大背景下,布局轻烃化工、新能源材料、高端新材料和绿色化工,才是未来十年的投资胜负手。