2021年,随着全球疫情得到控制、经济刺激政策落地,化工行业迎来复苏。本报告旨在分析行业趋势,并提出投资策略,重点推荐各细分领域龙头企业。
一、行业复苏态势明显
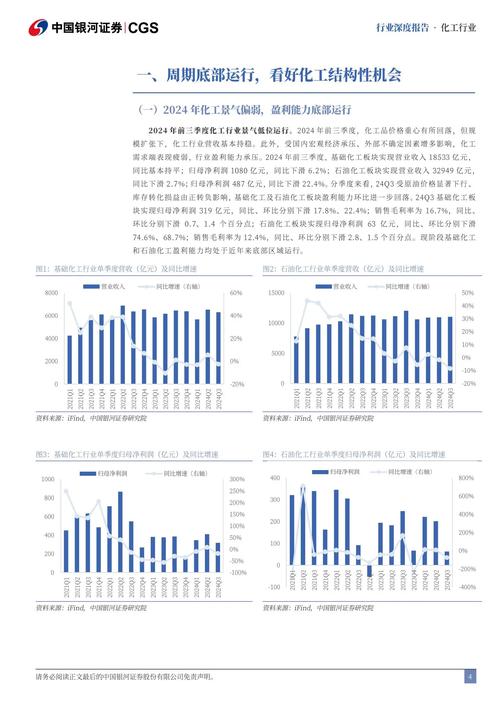
2020年,疫情对化工行业造成冲击,但随着国内疫情控制和经济复苏,化工行业自下半年起快速恢复,主要产品价格回升,企业盈利改善。
COVID-19疫情导致2020年初全球经济活动暂停,化工行业需求大幅下滑。中国率先控制疫情,率先复苏,化工行业自2020年第二季度起触底反弹。展望2021年,随着疫苗推广和全球经济复苏,化工行业需求将进一步恢复。
出口方面,2020年下半年起,中国化工产品出口同比转正,主要由于海外供应受限,订单转移至中国。预计2021年出口将保持增长。
价格方面,2020年下半年起,主要化工产品价格持续上涨,如MDI、钛白粉、农药等。油价回升也支撑化工品价格。
库存方面,2020年下半年起,化工行业库存去化,目前处于较低水平,为2021年补库存带来需求。
二、供需格局改善
供给端,疫情导致部分中小企业退出,行业集中度提升。需求端,随着经济复苏,需求回暖。
在供给端,疫情加速了行业洗牌,一些成本高、资金链紧张的中小企业退出,行业集中度提升。碳中和政策下,新增产能受限,供给端扩张有限。
需求端,除了传统需求复苏,新兴需求如新能源、新材料等带来增量。
三、精选龙头
在行业复苏背景下,建议关注各细分领域龙头企业,如万华化学、华鲁恒升、龙蟒佰利、扬农化工等。
这些龙头企业具有成本优势、技术壁垒、规模效应,且产能扩张、市场份额提升,盈利能力强,估值合理。
四、投资策略
- 周期成长龙头:万华化学、华鲁恒升等,受益于行业复苏和产能扩张。
- 细分赛道龙头:龙蟒佰利(钛白粉)、扬农化工(农药)等,受益于行业集中度提升。
- 新材料龙头:如半导体材料、新能源材料等,受益于国产替代和需求增长。
- 油价上涨受益:如油服、民营炼化等。
五、风险提示
- 疫情反复;
- 油价大幅波动;
- 需求不及预期;
- 政策风险。
结论:2021年化工行业复苏,精选龙头,建议关注万华化学、华鲁恒升、龙蟒佰利、扬农化工等。