磷化工行业作为化工领域的重要分支,近年来在新能源转型与农业需求的共同驱动下迎来新发展格局。云天化作为国内磷化工龙头企业,凭借资源禀赋、产业链一体化与成本优势,在行业中占据强势地位。本文从行业景气度、公司核心竞争力、投资逻辑与风险提示等维度,对云天化的投资机会进行深度解析。
一、磷化工行业景气度分析
磷化工产品广泛应用于农业(磷肥)与工业(磷酸铁锂、精细磷酸盐等)。供给端,磷矿资源具有稀缺性和不可再生性,国内磷矿开采受环保和政策约束,新增产能有限,行业集中度持续提升。需求端,全球粮食安全推动磷肥需求刚性增长;新能源汽车与储能产业快速发展,磷酸铁锂需求爆发拉动工业级磷酸一铵、磷酸铁等产品需求。供需格局偏紧支撑磷化工产品价格中枢上移,行业景气度有望延续。
二、云天化核心竞争力
- 资源禀赋突出:公司拥有磷矿资源储量约8亿吨,磷矿开采规模居国内前列,资源自给率高,有效降低原材料成本并抵御价格波动。
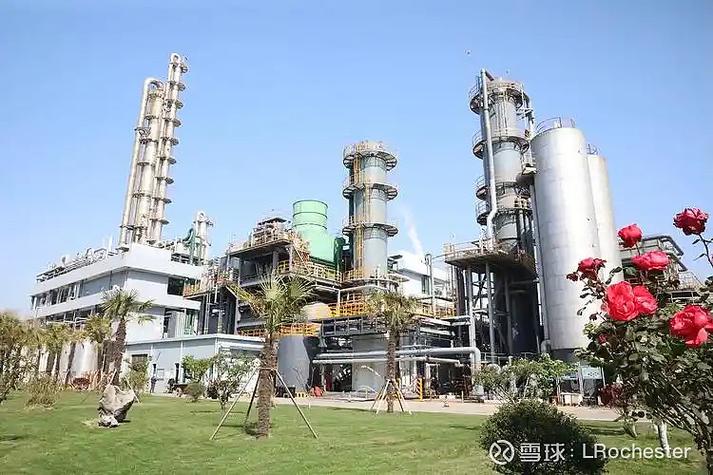
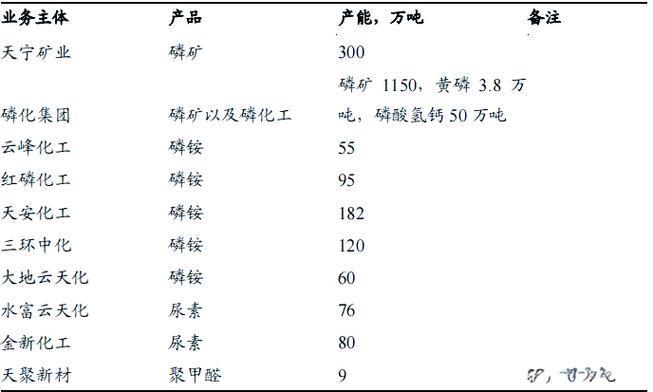
- 产业链一体化:公司形成“磷矿—磷肥—精细磷化工—新能源材料”完整产业链,业务协同性强,附加值高。磷肥产能规模全球领先,同时积极布局磷酸铁、磷酸铁锂等新能源材料项目,打开成长空间。
- 成本与规模优势:依托自有磷矿和一体化生产,公司磷酸一铵、磷酸二铵等产品成本低于行业平均水平;规模化生产进一步摊薄固定成本。
- 业绩弹性与现金流:磷化工产品价格上涨周期中,公司盈利弹性显著;近年来经营现金流充沛,资产负债率逐步优化,财务稳健性提升。
三、投资逻辑与估值分析
短期看,磷肥出口政策与国内春耕需求支撑磷肥价格;新能源需求拉动工业磷酸一铵和磷酸铁景气。中期看,公司新能源材料项目逐步投产,贡献增量利润。长期看,磷矿资源价值重估与产业链延伸提升公司成长属性。估值方面,可对比行业可比公司PE、PB及磷矿资源市值比,当前公司估值处于合理区间,具备安全边际。
四、风险提示
- 磷化工产品价格大幅波动风险;
- 新能源材料项目投产进度不及预期;
- 环保与安全生产政策趋严;
- 下游需求(农业与新能源)增长不及预期。
投资建议:云天化作为磷化工行业强者,资源与一体化优势构筑护城河,新能源转型提供成长弹性。建议投资者关注行业景气周期与公司项目进展,逢低布局,长期持有。