一、报告概述
本报告旨在全面分析2024-2030年中国炼油化工生产专用设备市场的行情动态、竞争格局、技术发展趋势及投资前景,为化工行业投资者提供决策参考。报告基于大量市场调研数据、行业专家访谈及政策解读,结合宏观经济环境和下游需求变化,对未来七年市场走势进行预测。
二、市场行情动态分析
2.1 市场规模与增长
2023年,中国炼油化工生产专用设备市场规模约为XX亿元,同比增长X%。预计2024-2030年期间,市场将保持年均复合增长率(CAGR)约X%,到2030年市场规模有望突破XX亿元。增长动力主要来自:
- 炼化一体化项目持续上马,尤其是大型民营炼化基地(如浙江石化、恒力石化、盛虹炼化等)的扩建与新建。
- 老旧装置改造升级需求释放,安全环保标准提升倒逼设备更新。
- “一带一路”沿线国家出口市场拓展。
2.2 细分产品市场
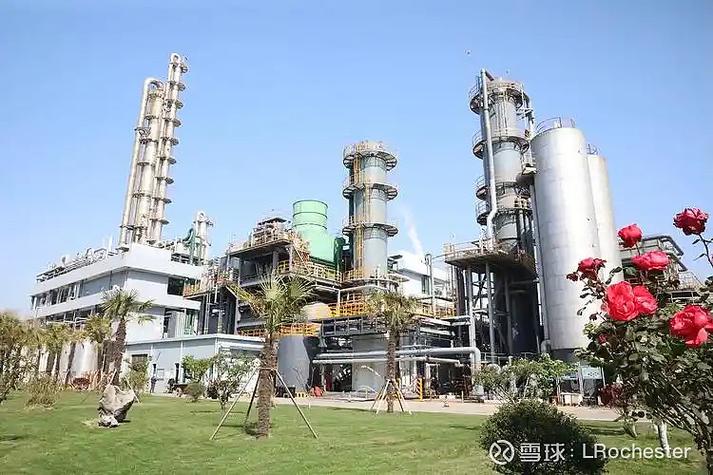
- 反应器:占最大份额,受益于加氢反应器、催化裂化反应器等需求增长。
- 换热设备:高效节能换热器需求旺盛,板式、管式换热器技术不断升级。
- 塔器:大型化、高参数化趋势明显,用于精馏、吸收等单元操作。
- 储运设备:包括压力容器、储罐等,受原油和成品油储备需求拉动。
- 泵阀及压缩机:高端产品仍依赖进口,国产替代空间巨大。
2.3 区域分布
- 华东地区:占据主导地位,因民营炼化集中且港口条件优越。
- 华南地区:广东、广西等地炼化项目扩产,需求增长迅速。
- 华北及东北地区:传统石化基地改造升级,设备更新需求稳定。
- 西北地区:煤化工、油气田地面工程带动专用设备需求。
2.4 竞争格局
市场集中度较低,国内企业众多但高端市场由国外巨头(如林德、曼透平、GE、三菱重工等)主导。国内龙头如中国一重、二重、兰石重装、张家港化工机械等在部分领域实现突破。竞争趋势:
- 行业整合加速,兼并重组活跃。
- 技术研发投入加大,国产化替代进程加快。
- 服务化转型,提供全生命周期解决方案。
三、发展前景趋势预测
3.1 政策驱动
- “双碳”目标下,节能降碳、绿色制造成为设备升级方向。
- 《石化产业规划布局方案》等政策推动炼化项目大型化、基地化。
- 安全环保法规趋严,促进设备更新和智能化改造。
3.2 技术趋势
- 大型化:单线规模不断提升,降低单位投资和能耗。
- 智能化:数字孪生、AI诊断、远程运维等技术应用。
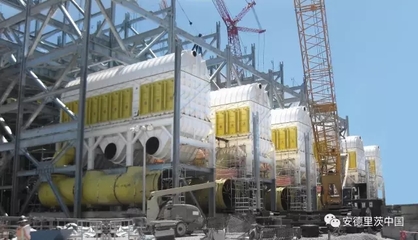
- 模块化:工厂预制、现场组装,缩短工期。
- 新材料:耐腐蚀、耐高温材料(如双相钢、镍基合金)应用扩大。
- 低碳化:碳捕集、利用与封存(CCUS)相关设备需求兴起。
3.3 市场需求预测
- 2024-2026年:炼化项目集中投产,设备需求高峰。
- 2027-2030年:改造升级和出口成为主要拉动力。
- 新能源材料(如锂电材料、可降解塑料)生产设备需求增速快。
四、投资机会与风险
4.1 投资机会
- 高端装备国产化:重点投资加氢反应器、大型压缩机、DCS控制系统等。
- 服务市场:设备维护、检测、再制造。
- 出口市场:中亚、中东、东南亚等地区炼化项目。
- 绿色设备:节能换热器、CCUS装置、废催化剂处理设备。
- 智能装备:工业机器人、智能传感与监测系统。
4.2 投资风险
- 宏观经济波动导致石化产品需求下滑。
- 原油价格大幅波动影响炼化项目投资意愿。
- 技术迭代风险,研发投入不足可能被淘汰。
- 贸易壁垒和汇率风险影响出口。
- 安全环保事故引发的政策收紧。
五、投资建议
- 重点关注具备核心技术、研发能力强、已实现国产化突破的龙头企业。
- 布局服务型制造,从单一设备销售向解决方案提供商转型。
- 关注“一带一路”沿线市场,与工程公司合作出海。
- 投资智能化、绿色化设备领域,顺应政策导向。
- 分散投资,组合配置不同细分产品和区域市场。
六、结论
2024-2030年,中国炼油化工生产专用设备市场将在政策、技术与需求的多重驱动下保持稳健增长。虽然面临油价波动、贸易摩擦等挑战,但国产替代、智能化、绿色化带来的结构性机遇显著。投资者应聚焦高端、智能、绿色装备,并积极拓展海外市场,以获取超额收益。